

「貯金が減っていく恐怖」への現実的な対処法 障害年金を考える前に知っておきたい生活費のつなぎ方
働けなくなってから、通帳を見るのが怖くなったら
働けない状態になると、収入が減ったり止まったりする一方で、家賃、食費、光熱費、医療費などの支出は続きます。「このまま貯金が減り続けたらどうしよう」と不安になるのは、決して珍しいことではありません。
大切なのは、貯金だけで耐え続けることではなく、利用できる制度を早めに確認し、「今の生活をどうつなぐか」と「将来の生活をどう支えるか」を分けて考えることです。
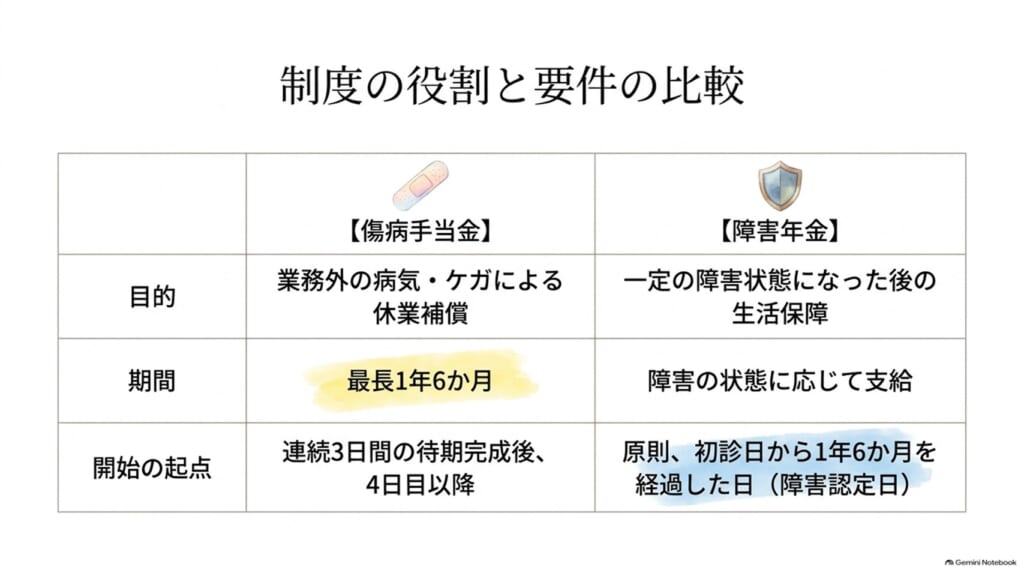
まず知っておきたいこと 傷病手当金と障害年金は役割が違います
会社員など健康保険の被保険者が、業務外の病気やけがのため仕事を休み、給与が十分に支払われない場合には、要件を満たせば傷病手当金の対象となります。支給には待期3日間があり、支給期間は支給開始日から通算して最長1年6か月です。
一方、障害年金は、病気やけがによって一定の障害状態となり、初診日や保険料納付要件などの要件を満たした場合に、障害の状態に応じて支給される年金です。障害認定日は原則として初診日から1年6か月を経過した日で、1年6か月以内に症状が固定した場合などには例外があります。
したがって、「傷病手当金が終わったら障害年金」という単純な関係ではありません。障害年金は、要件を満たす時期や請求方法によって請求できる時期が異なるため、早めに確認しておくことが重要です。
ステップ1:傷病手当金を確認する
健康保険の傷病手当金は、原則として、業務外の病気やけがの療養のため仕事を休み、仕事に就けない状態で、給与の支払いがない(または給与が傷病手当金より少ない)などの要件を満たした場合に支給されます。
- 待期:連続3日間の待期完成後、4日目以降が支給対象となります。
- 支給期間:支給開始日から通算して最長1年6か月です。
- 支給額:標準報酬月額等を基礎に算定され、単純に「給与の3分の2」とは限りません。
- 申請:給与の締切日などに合わせ、1か月単位での申請が一般的とされています。
ステップ2:傷病手当金と並行して、障害年金の準備を検討する
傷病手当金を受給している間でも、障害年金の準備を進めることはできます。特に、障害年金を検討する場合は、次の点を早めに確認しておくと安心です。
- 初診日を確認する
- 初診日に加入していた年金制度を確認する
- 保険料納付要件を確認する
- 障害認定日の時期を確認する
- 診断書など、請求に必要な書類と取得時期を確認する
なお、「診断書の依頼タイミングは症状固定が必要」と一律に考えるのは適切ではありません。障害認定日は原則として初診日から1年6か月を経過した日であり、傷病の種類や状態によって例外があります。特に精神疾患では、個別の状況を踏まえて請求時期を確認することが重要です。
ステップ3:障害年金は、過去の期間について請求できる場合がある
障害認定日の時点で障害等級に該当していた場合、障害認定日による請求(いわゆる遡及請求)ができることがあります。障害認定日から1年以上経過して請求する場合には、障害認定日時点の診断書に加えて、請求時点の診断書が必要となる場合があります。
ただし、実際に受け取れる年金には時効の制限があり、障害認定日から5年以上経過して請求する場合、5年より前の分は時効により受け取れません。したがって、「最大5年さかのぼれる」とだけ説明するのではなく、「障害認定日に受給権が発生していた場合でも、実際に受け取れる過去分には時効がある」と説明する方が正確です。
傷病手当金を受けながら障害年金を請求するときの注意点
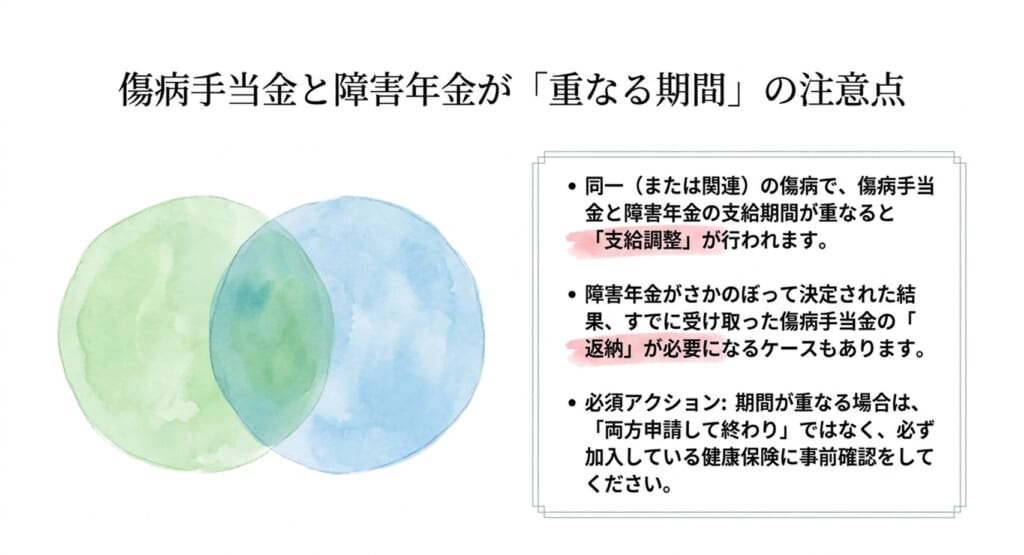
同一(または関連)の傷病について、傷病手当金と障害厚生年金等が重なる場合には、傷病手当金が支給調整されることがあります。障害年金がさかのぼって決定された結果、すでに受け取った傷病手当金について返納が必要になる場合もあります。
そのため、「両方を申請しても問題ありません」とだけ書くのは不十分です。両制度の手続きを並行して進めること自体は可能ですが、支給期間が重なる場合は、加入している健康保険者に必ず確認しましょう。
傷病手当金以外にも確認したい制度
高額療養費制度
医療機関や薬局の窓口で支払う医療費が、1か月の自己負担限度額を超えた場合に、その超えた額が支給される制度です。所得区分などによって自己負担限度額が異なります。「自動的に必ず適用される」とは限らないため、加入している健康保険者に手続き方法を確認してください。
生活福祉資金貸付制度
都道府県社会福祉協議会を実施主体とする貸付制度で、低所得者世帯、障害者世帯、高齢者世帯などを対象とする資金があります。ただし、貸付であるため返済が必要で、資金の種類ごとに条件があります。利用を検討する場合は、お住まいの地域の社会福祉協議会に確認してください。
雇用保険の傷病手当・受給期間延長
元原稿では「退職後に病気やけがで働けない場合、雇用保険の傷病手当を受けられる」と一般化していましたが、これは修正が必要です。雇用保険の傷病手当は、基本手当の受給手続きをした後に病気やけがで15日以上職業に就けなくなった場合など、一定の要件を満たすときに支給される制度です。
退職後すぐに働けない状態が30日以上続く場合は、基本手当そのものではなく「受給期間の延長」の手続きを検討することがあります。どちらに該当するかは、ハローワークに確認してください。
自治体の支援制度
自治体によって、医療費助成、住居・生活に関する相談支援など、利用できる制度が異なります。「家賃補助が必ずある」という意味ではありませんので、お住まいの自治体の制度を確認しましょう。
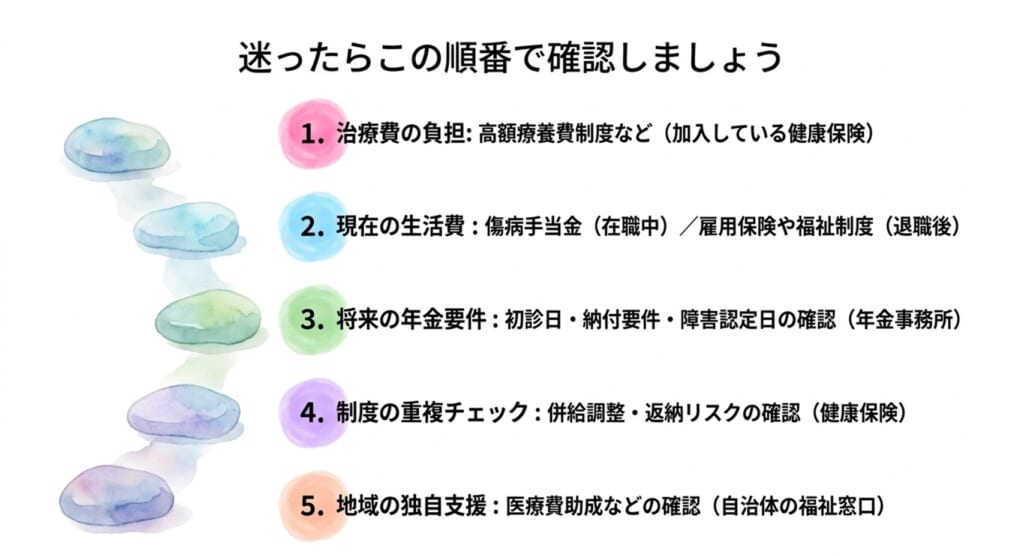
制度を確認するときの順番
- 治療費の負担を確認する:高額療養費制度など、加入している健康保険で利用できる制度を確認する。
- 現在の生活費を確認する:在職中なら傷病手当金の対象になるか、退職後なら雇用保険や福祉制度を確認する。
- 障害年金の要件を確認する:初診日、保険料納付要件、障害認定日、障害状態を確認する。
- 制度の重複・調整を確認する:傷病手当金と障害年金など、併給調整が関係しないか確認する。
- 自治体の支援も確認する:利用できる制度が地域によって異なるため、福祉窓口等に相談する。
「制度は申請しないと使えない」と思って、早めに相談する
公的制度には申請や届出が必要なものが多くあります。ただし、すべての制度を一律に「申請主義」と表現すると誤解につながるため、ここでは「利用できる制度について、自分から確認・相談することが大切」と表現を改めます。
収入が減って不安なときは、まず「今月の生活費」「医療費」「今後の収入」を分けて整理してみましょう。そのうえで、健康保険、年金事務所、ハローワーク、自治体の福祉窓口、社会福祉協議会など、状況に合った窓口へ相談します。
家計を守るために、この時期にやっておきたいこと
- 家賃・住宅ローン、通信費、保険料、サブスクリプションなどの固定費を洗い出す
- 一時的に減らせる支出を確認する
- 医療費の見通しを確認する
- 家族に頼れることがあれば早めに相談する
- 貯金残高だけでなく、今後入る可能性のある給付も一覧にする
「あと何か月持つか」を把握するだけでも、漠然とした不安を具体的な課題に変えられます。
資金繰りのイメージ
たとえば、会社員のGさんが病気のため休職したとします。Gさんは健康保険の傷病手当金の要件を確認し、傷病手当金の手続きを進めながら、障害年金についても初診日や保険料納付要件、障害認定日の時期を確認しました。
その後、障害年金の要件を満たす可能性があることが分かり、必要な書類を準備して請求しました。このように、「今の生活を支える制度」と「将来の生活を支える制度」を早めに整理することで、貯金だけに頼らない資金計画を考えやすくなります。
※元原稿の「休職から約8か月後に障害厚生年金2級を申請し、数か月後に受給決定」という具体例は、個別事例として裏付け資料がないため、一般化した架空例に変更しました。
よくある質問
Q. 傷病手当金の申請と障害年金の請求は同時に進められますか?
- 手続きを並行して進めることは可能です。ただし、同一・関連傷病について支給期間が重なる場合には、傷病手当金と障害年金の調整が行われることがあります。
Q. 自営業やフリーランスの場合はどうすればいいですか?
- 原則として、会社員等が加入する健康保険の傷病手当金とは制度が異なります。国民健康保険では傷病手当金の取扱いが一律ではないため、加入している保険者に確認してください。そのうえで、生活福祉資金や自治体の支援、民間保険などを検討します。
Q. 障害年金は申請すれば必ず受け取れますか?
- いいえ。初診日、保険料納付要件、障害認定日・請求時の障害状態など、法律上の要件を満たす必要があります。
Q. どこに相談すればいいですか?
- 傷病手当金は加入している健康保険者、障害年金は年金事務所など、雇用保険はハローワーク、生活福祉資金は社会福祉協議会、自治体独自の制度は自治体の福祉窓口が基本的な相談先です。社労士に相談する方法もあります。
まとめ 貯金が減る恐怖を「確認すること」に変える
働けなくなったとき、怖いのは「いつまでこの状態が続くのか分からない」ことです。だからこそ、まずは今使える制度と、将来使える可能性のある制度を分けて確認しましょう。
傷病手当金は、要件を満たす会社員等の生活を支える制度の一つ。障害年金は、一定の障害状態などの要件を満たした場合に、その後の生活を支える制度の一つです。さらに、高額療養費、生活福祉資金、雇用保険、自治体の支援などもあります。
「貯金が減っている」という事実だけで、未来まで決めつける必要はありません。今の状況を整理し、利用できる制度を一つずつ確認することから始めてみてください。
参考資料
- 日本年金機構「障害年金の制度の概要」
- 日本年金機構「障害認定日」等の案内
- 日本年金機構「障害認定日による請求手続きについて」
- 協会けんぽ「傷病手当金|給付と手続き」
- 協会けんぽ「傷病手当金と障害厚生年金等の調整」
- 厚生労働省「生活福祉資金貸付制度」
- 厚生労働省・ハローワーク「求職者給付に関するQ&A」
制度内容は改正されることがあります。最新情報を確認してください。